住宅ローン金利の上昇、わが家への影響は?家計を守るために今できること


「住宅ローンの金利が上がったら、わが家の返済額はどうなる?」
住宅ローンを返済中の人なら、一度は気になったことがあるのではないでしょうか。金利の上昇がニュースになるたびに、「このまま変動金利で大丈夫?」「固定金利に変えたほうがいい?」「借り換えを検討するべき?」と、不安を感じる人も少なくありません。
住宅ローンは、多くの家庭にとって人生で最も大きな借り入れです。そのため、返済額が増えると不安になるのは当然のことです。一方で、「固定金利にすべき」「すぐに借り換えをしましょう」といった意見を目にすることもあります。家庭の事情は、家庭の数だけ異なります。大切なのは情報に振り回されることではなく、わが家にとって最適な選択は何かを考えることです。
この記事では、住宅ローン金利が上がる時代に家計を守るための考え方について、ファイナンシャルプランナーが解説します。
「隣の女性」のリアルな本音を伝え、「今」を生きる女性たちを応援したい――。
そんな思いからCBCテレビが立ち上げたのが、「me:tone編集部」です。
固定金利か、変動金利か
まず知っておきたいのは、金利の上昇は住宅ローンを利用しているすべての人に同じ影響があるわけではないということです。
固定金利で借りている方は、契約時に決まった金利が返済終了まで続くため、基本的には金利が上がっても毎月の返済額は変わりません。そして、変動金利は市場金利の動向に応じて見直されるため、将来的に返済額が増える可能性があります。
金利が増えるからといって、変動金利が危険というわけではありません。変動金利は、固定金利よりも低い金利で推移してきたため、多くの方が恩恵を受けてきました。大切なのは、自分の住宅ローンの内容を理解し、家計への影響を把握しておくことです。
「0.25%」でも家計への影響は意外と大きい
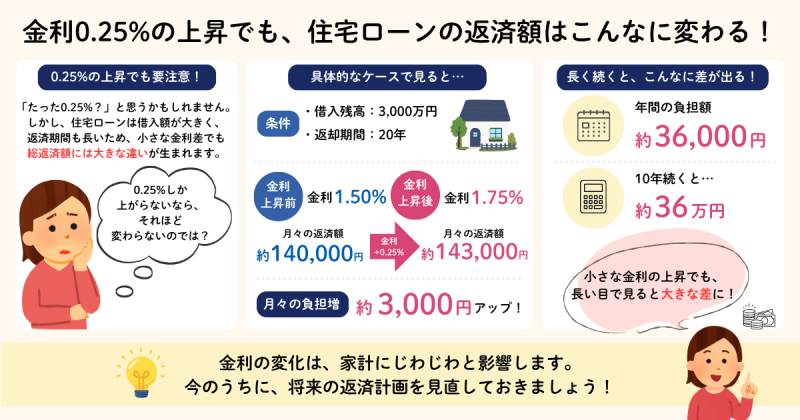
「金利が0.25%上昇する」と聞いてもピンと来ない人も多いかと思います。「0.25%しか上がらないなら、それほど変わらないのでは」と思う方もいるかもしれません。しかし、住宅ローンは借入額が大きく、返済期間も長いため、小さな金利差でも総返済額には大きな違いが生まれます。
例えば、借入残高3,000万円、返済期間20年程度の場合、金利が0.25%上昇すると、月々3,000円程度の返済額が増えるケースがあります。月々3,000円程度増えるだけなら大きな負担ではないように感じるかもしれませんが、年間で約36,000円、10年続けば、約36万円になります。
さらに、食料品や日用品、電気・ガス代など、暮らしに欠かせないものの値上がりも続いています。月々の住宅ローン返済額だけを見れば小さな変化でも、さまざまな支出が重なることで家計への負担は少しずつ大きくなっていくのです。
繰上返済は急ぐべき?
金利が上がると、「ボーナスで繰上返済したほうがいいですか?」という相談も増えてきます。確かに、繰上返済をすれば将来支払う利息を減らすことができます。
しかし、子育て世帯の場合は慎重に考えたいところです。これから教育費が増える家庭も多く、急な病気や転職、住宅リフォームなど、まとまったお金が必要になる場面もあります。手元の預貯金を大きく減らしてまで繰上返済をすると、いざという時に困ってしまうこともあります。“住宅ローンを減らす安心”と“手元に現金がある安心”は、どちらも家計には必要です。生活防衛費を確保した上で検討ください。
年末が近づくと、ボーナスの使い道を考えるご家庭も多いと思います。住宅ローンの返済に回すことも一つの方法ですが、それだけが正解ではありません。
例えば、
・生活防衛資金を増やす
・教育費を積み立てる
・新NISAを活用し、長期投資をする
・必要な住宅設備のメンテナンスに備える
といった使い方も、将来の安心につながります。
大切なのは、家族の将来にとって一番価値のあるお金の使い方を考えることです。住宅ローンは家計の大きな割合を占めますが、家計全体を見ると、それだけで暮らしが決まるわけではありません。住宅ローン以外の支出や将来の貯蓄、投資とバランスよく管理することが、家計を安定させるポイントです。
金利のニュースばかりを気にして不安になるよりも、順調に貯金ができているかや必要な物事にお金がきちんと使えているかという視点で家計を見直すことが、結果的に住宅ローンへの不安を和らげることにもつながります。
住宅ローン金利の上昇、わが家への影響は?家計を守るために今できること まとめ
住宅ローン金利が上がる時代だからこそ、金利だけに目を向けるのではなく、家計全体を見渡すことが大切です。まずは、自分が固定金利なのか変動金利なのかを確認し、将来的な返済額の変化を把握しておきましょう。その上で、固定費の見直しや生活防衛資金の確保、教育費や老後資金の準備など、家計全体のバランスを整えていくことが、将来の安心につながります。
金利の動きは自分では変えられません。しかし、お金との付き合い方は、自分で選ぶことができます。住宅ローンのニュースを不安材料として捉えるのではなく、家計を見直すきっかけとして活用してみてはいかがでしょうか。小さな見直しの積み重ねが、これから先の家計を支える大きな力になります。
【ファイナンシャルプランナー祖父江仁美】
大学卒業後、保険会社と保険代理店にて約11年勤務。2017年8月、名古屋で「じんFP事務所」を開業。ファイナンシャルプランナー・J-FLEC認定アドバイザーとして、ライフプラン研修やマネー相談、執筆などを行う。著書「お金の使い方・貯め方教えて下さい」(主婦の友社)。プライベートは、一児の母。
オススメ関連コンテンツ


番組紹介
働く女性のリアルな声を届けるWEBメディア『me:tone』。
名古屋を起点に、座談会や美容・キャリア・お金の話題まで、身近で共感できる情報を発信し、女性たちの「今」を応援します。
共感と気づきで毎日を前向きに。毎週不定期で更新。